Частые вопросы о счёте на оплату
Обязателен ли счёт на оплату по закону?
Нет. Гражданский кодекс не относит счёт к обязательным документам: договор может предусматривать оплату и без него. На практике счёт выставляют почти всегда — он фиксирует сумму, реквизиты и назначение платежа, и без него бухгалтерия покупателя обычно не проводит оплату.
Чем счёт отличается от счёта-фактуры?
Это разные документы, и их часто путают. Счёт на оплату — предложение заплатить, он нужен покупателю до перевода денег. Счёт-фактура — налоговый документ для вычета НДС, его выставляет продавец на ОСНО после отгрузки. На УСН счёт-фактура не выставляется, а счёт на оплату — выставляется.
Нужна ли подпись и печать?
По закону — нет, счёт действителен и без них. Но банк или бухгалтерия контрагента могут запросить подписанный вариант, поэтому надёжнее распечатать, подписать и отсканировать. Печать с 2015 года не обязательна для ООО и АО.
Что писать в назначении платежа?
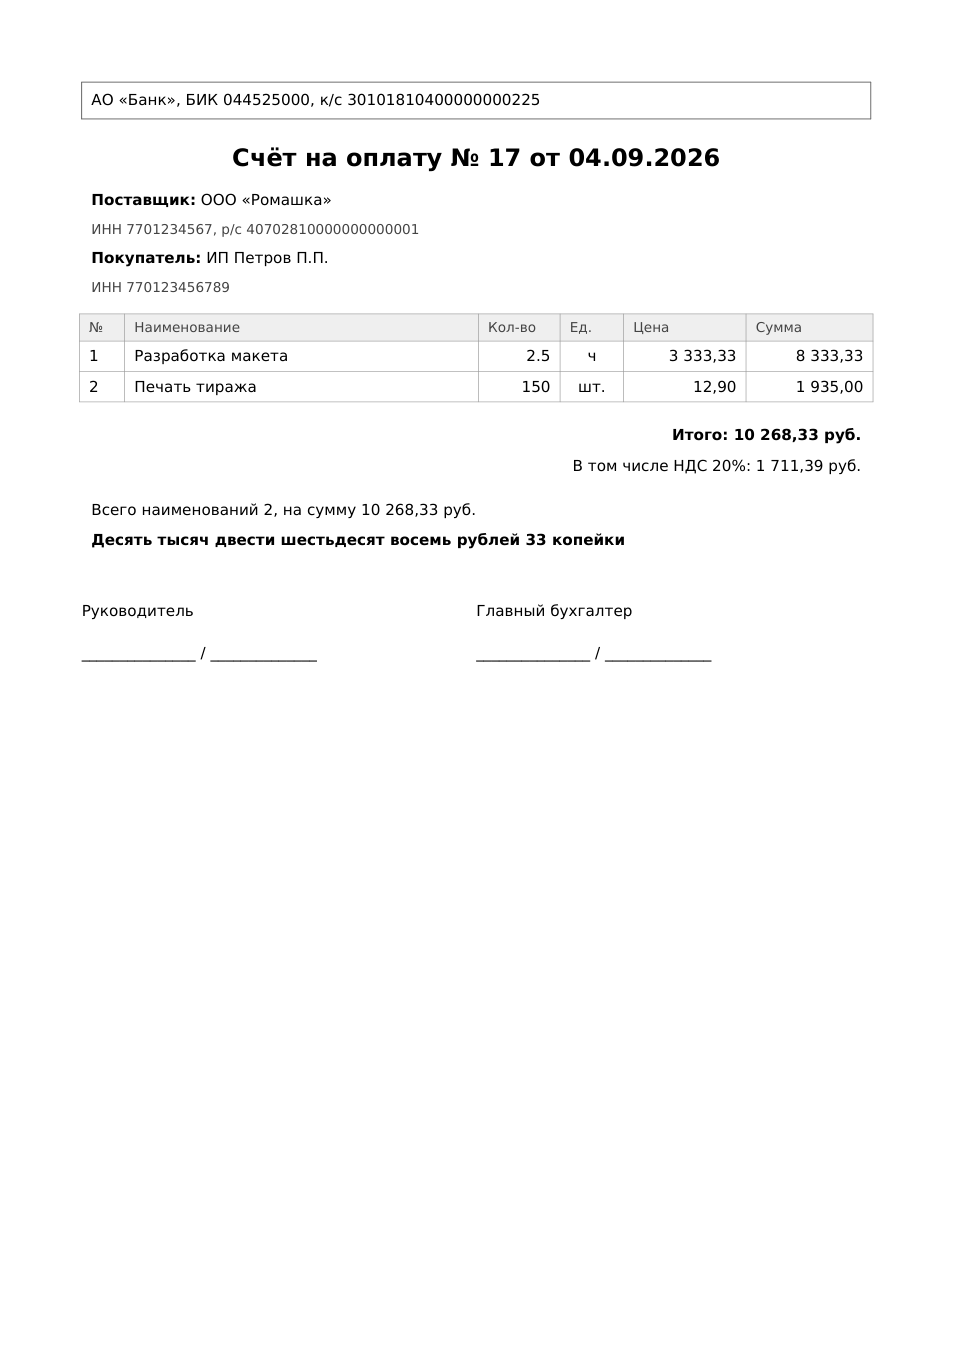
Номер и дату счёта и обязательно — с НДС или без. Формулировка «Оплата по счёту № 17 от 05.09.2026, в т.ч. НДС 20% — 8 333,33 руб.» снимает вопросы и у банка, и у налоговой. Если НДС нет, так и пишут: «НДС не облагается».
Сколько действует счёт?
Срок определяете вы. Если он не указан, счёт бессрочный, и покупатель может оплатить его через полгода по старой цене. Поэтому в счёт обычно добавляют строку «Счёт действителен до…» — особенно когда цены меняются.
Можно ли выставить счёт без НДС?
Да, если вы на УСН, патенте или НПД. В счёте тогда указывают «Без НДС» или «НДС не облагается» — оставлять поле пустым нельзя, это вызывает вопросы у бухгалтерии покупателя.
Обязательна ли сумма прописью?
Прямого требования нет, но это устоявшаяся практика: сумма прописью защищает от опечатки в цифрах и от исправлений. Инструмент проставляет её автоматически, со склонением рублей и копеек.
Что происходит с введёнными реквизитами?
Из них формируется PDF, и через 24 часа файл удаляется автоматически вместе со всем, что вы ввели. Удалить раньше можно кнопкой на этой странице.
Что такое счёт на оплату и когда он нужен
Счёт на оплату — документ, которым продавец предлагает покупателю перечислить деньги за товар или услугу. В Гражданском кодексе он прямо не назван обязательным: статья 434 допускает заключение договора любым способом, из которого ясна воля сторон, и оплата выставленного счёта считается акцептом оферты. Именно поэтому счёт часто выставляют без отдельного договора — на разовую поставку или небольшую услугу этого достаточно.
На практике счёт нужен в трёх ситуациях. Первая — работа без договора: счёт становится и офертой, и основанием для платежа. Вторая — рамочный договор, где конкретные суммы и позиции каждый раз фиксируются отдельным счётом. Третья — бухгалтерия покупателя просто не пропускает платёж без него: у большинства компаний это внутреннее правило, и спорить с ним бессмысленно.
Если оплата уже прошла, счёт всё равно понадобится задним числом — как подтверждение того, за что были деньги.
Какие поля обязательны, а без каких можно обойтись
Формы счёта, утверждённой законом, не существует. Есть сложившаяся практика и требования банка к назначению платежа — из них и складывается набор полей.
Счёт, счёт-фактура и УПД — чем отличаются
Три документа с похожими названиями решают разные задачи, и путаница между ними — самая частая ошибка в малом бизнесе.
Счёт на оплату адресован покупателю и говорит: заплатите столько-то по таким-то реквизитам. Он не является первичным учётным документом по 402-ФЗ и сам по себе не подтверждает факт хозяйственной операции.
Счёт-фактура — налоговый документ. Он нужен покупателю на ОСНО, чтобы принять НДС к вычету, и выставляется после отгрузки или оказания услуги, а не до оплаты. На УСН, патенте и НПД счёт-фактура не выставляется вовсе.
УПД — универсальный передаточный документ — объединяет счёт-фактуру и накладную или акт в одном бланке. Его удобно применять, когда не хочется дублировать одни и те же данные в двух документах.
Частые ошибки при выставлении счёта
- Нет отметки об НДС. Пустое поле означает для бухгалтера покупателя, что счёт заполнен небрежно, и он вернёт его на переделку. Пишите «В том числе НДС 20%» или «Без НДС».
- Номер повторяется. Нумерация должна быть сквозной в пределах года. Два счёта с номером 5 создадут путаницу при сверке.
- Указан расчётный счёт без корреспондентского и БИК. Платёж не пройдёт — банку нужны все три реквизита.
- Цена без единицы измерения. «Разработка — 2,5 × 3 333,33» непонятно: часы это, дни или этапы. Единица снимает спор.
- Сумма в цифрах и прописью не совпадают — обычно после ручной правки уже сформированного счёта.
Что делать после оплаты
Счёт закрывает только вопрос платежа. Факт того, что работа выполнена или товар передан, подтверждается другим документом: для услуг это акт выполненных работ, для товаров — накладная. Их запросит и бухгалтерия покупателя, и налоговая при проверке расходов.
Если операций с одним контрагентом много, в конце квартала или года удобно составить акт сверки взаиморасчётов — он показывает, у кого перед кем осталась задолженность, и снимает разногласия до того, как они превратятся в спор.